Mit 40 wusste ich nicht, wohin mein Geld verschwindet. Ein Anruf bei meinem alten Lehrer hat verändert, wie ich darauf schaue.
Ich habe einen sicheren Job, jeden Monat kommt mein Gehalt pünktlich – und bis vor Kurzem hatte ich nicht die leiseste Ahnung, was ich damit anfangen soll. Das ist die Geschichte, wie ich vom Unterschreiben dessen, was man mir hinlegte, zum Stellen der richtigen Fragen kam – und von dem Online-Kurs, der mir alles in ganz normalen Worten erklärt hat.
Der Brief, auf den ich keine Antwort wusste
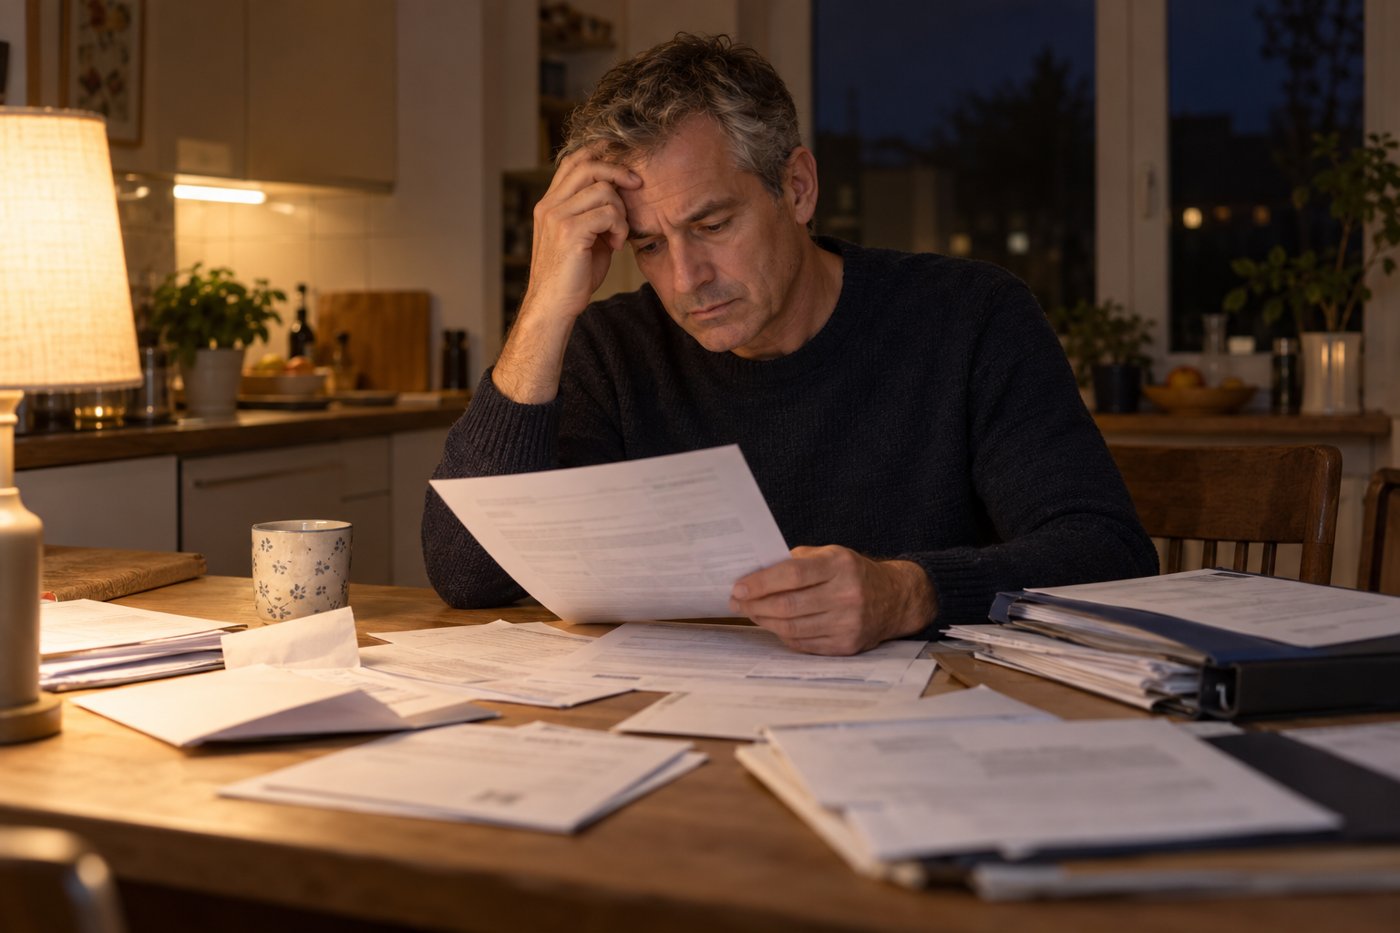
Ich arbeite als Angestellter in einem mittelständischen Unternehmen, bin seit fünfzehn Jahren auf derselben Stelle und hatte nie das Gefühl, dass mir etwas fehlt. Genau deshalb habe ich mir meine Finanzen nie genauer angesehen. Das Gehalt kam rein, und am Monatsende war meistens nichts mehr da. Wohin es ging? Hätte ich Ihnen nicht sagen können.
Geändert hat das ein Briefumschlag. Eines Tages kam die jährliche Renteninformation, dieser Brief, den jeder bekommt und kaum jemand liest. An diesem Abend habe ich ihn am Küchentisch geöffnet. Meine Frau Sabine fragte: „Und davon können wir dann leben?“ Ich starrte auf die Zahlen. Ich wusste nicht, was ich antworten sollte.
Es war keine Panik. Es war etwas Schlimmeres: eine stille Scham. Ich war vierzig, hatte einen Beruf und eine Baufinanzierung am Horizont – und verstand mein eigenes Geld nicht.
Was ich fand, als ich genauer hinsah
Am nächsten Tag holte ich einen Ordner aus dem Schrank und breitete alle meine Verträge auf dem Tisch aus. Es war eine Art Archäologie. Und ich stieß auf Dinge, an die ich mich nicht erinnerte oder die ich nie verstanden hatte:
- Die VersicherungenIch hatte mehrere Verträge, die vor Jahren unterschrieben worden waren, einige nach einer „kostenlosen Beratung“. Ehrlich gesagt wusste ich nicht, was jeder davon abdeckt und ob ich überhaupt alle brauche.
- Das SparenEin Sparplan bei meiner Bank, in den ich jeden Monat einzahlte, ohne zu wissen, worin eigentlich angelegt war.
- Die AltersvorsorgeKeine Ahnung, wie viel ich später haben würde, wie viel ich bräuchte und welche konkreten Schritte ich gehen könnte.
- Das InvestierenDas war für mich immer etwas für „Leute, die sich auskennen“. Begriffe wie ETF, Rendite oder Kurscharts klangen für mich wie eine Fremdsprache.
Am unangenehmsten war die Erkenntnis, dass es mir nicht an Möglichkeiten fehlte. Es fehlte mir an Urteilsvermögen. Immer wenn mir jemand etwas erklärt hatte, dann jemand, der auf die eine oder andere Weise etwas verkaufen wollte.
Der Anruf
Eine Woche später ging mir das Ganze immer noch nicht aus dem Kopf. Und da fiel mir Herr Brandt ein, mein ehemaliger Lehrer für Wirtschaft und Politik. Inzwischen im Ruhestand, einer von denen, die die Welt mit Beispielen aus dem Alltag erklärt haben, und zu dem ich zu Weihnachten noch ein wenig Kontakt hielt.
Ich rief ihn ohne große Hoffnung an. Ich erzählte ihm, ein bisschen verlegen, dass ich mit vierzig nicht wusste, wie ich mein Geld organisieren soll. Ich rechnete mit einer kleinen Standpauke. Er lachte freundlich und sagte etwas, das ich nie vergessen habe:
Wir verabredeten uns für Samstag auf der Terrasse eines Cafés. Und dort fing alles an.
Der Kurs, den er mir empfahl
Er kam mit dem Handy in der Hand und einem geöffneten Browser-Tab. Er erklärte mir, er habe einen Online-Kurs zu persönlichen Finanzen gefunden, für jedermann gedacht, ohne Vorkenntnisse und im eigenen Tempo, der genau das zusammenfasse, was er mir jahrelang im Unterricht beizubringen versucht habe – nur angewendet auf das Geld im Alltag.
Ich sagte ihm die Wahrheit: „Aber ich arbeite doch schon seit fünfzehn Jahren.“ Er lächelte: „Und hat Ihnen in all den Jahren jemand erklärt, wie das alles funktioniert? Dann sind Sie in dieser Hinsicht eben Anfänger.“ Er hatte recht.
Noch am selben Nachmittag öffnete ich zu Hause die Seite des Kurses. Laut der Seite selbst sind die Inhalte kostenlos: Man legt ein Konto an und legt los. Kostenpflichtig ist nur ein optionales Zertifikat am Ende, das man zum Lernen nicht braucht. Ich habe mich angemeldet.
Den Namen des Kurses und der Plattform verrate ich Ihnen am Ende, denn ich möchte, dass Sie ihn selbst direkt auf der Seite sehen.
Was ich gelernt habe, Modul für Modul
Laut der Seite sind es 12 Module von jeweils etwa einer Stunde, die sich am Handy oder am Computer absolvieren lassen, ganz ohne Fristen – dazu gibt es einen KI-Assistenten, der jederzeit erreichbar ist. Ich habe sie abends gemacht, mit einem Heft daneben. Es ist keine trockene Theorie: Es geht vom Denken über Geld bis zu dem, was man konkret tun kann. Das hat mir am meisten gebracht:
- Ziele und BudgetIn den ersten Modulen legt man fest, was man will, und führt ein Haushaltsbuch. Dort habe ich meine kleinen, ständig wiederkehrenden Ausgaben entdeckt.
- Notgroschen und SchuldenWie man ein Polster von drei bis sechs Monatsausgaben aufbaut und wie man Schulden abbaut und vermeidet.
- Geldanlage und RisikoDie Anlageklassen, das Verhältnis von Risiko und Rendite und wie Aktien und ETFs beim langfristigen Vermögensaufbau funktionieren.
- Versicherungen und AltersvorsorgeDie drei Säulen der Altersvorsorge und wie man über Versicherungen gegen die Risiken des Lebens nachdenkt.
- Immobilien und SteuernKaufen oder mieten – und wie man seine alltäglichen Steuern optimiert.
- Das Leben planenDas letzte Modul bringt alles zusammen: finanzielle Unabhängigkeit und ein langfristiger Plan.
Es hat mir nicht versprochen, mich reich zu machen. Es hat mir etwas viel Nützlicheres gegeben: eine Landkarte. Zum ersten Mal habe ich verstanden, wie sich das Geld um mich herum bewegt: woher es kommt, wohin es geht und wer welchen Teil davon bekommt.
Die Fragen, die ich heute jedem Berater stelle
Am meisten hat mich verändert, dass ich kein passiver Kunde mehr bin. Früher habe ich zu allem genickt. Heute, wenn mir jemand ein Produkt anbietet, habe ich ein paar einfache Fragen parat. Sie stammen nicht aus dem Kurs, sondern sind meine eigenen – entstanden, weil ich ihn gemacht habe:
- „Wie werden Sie dafür bezahlt?“Wenn es über Provision läuft, deckt sich das Interesse meines Gegenübers nicht unbedingt mit meinem, und das behalte ich im Hinterkopf.
- „Was passiert, wenn ich in ein paar Jahren kündigen möchte?“Viele langfristige Verträge haben Kosten, die zu Beginn niemand erwähnt.
- „Gibt es eine einfachere oder günstigere Alternative?“Fast immer gibt es eine, und fast immer lohnt es sich, die Antwort anzuhören.
Mit diesen drei Fragen hat sich der Ton in allen meinen Gesprächen mit Beratern verändert. Einige wurden nervös. Andere begannen, mir die Dinge wirklich zu erklären. Und das hat mir an sich schon einiges verraten.
Was danach geschah
Ich will Ihnen nicht erzählen, dass sich mein Leben über Nacht verändert hat, denn so war es nicht. Es war ein langsamer Prozess, mit Heft und Taschenrechner, ungefähr einem Modul alle paar Abende und mit Abenden, an denen ich mich fragte, ob ich es richtig mache. Aber nach und nach kam Ordnung in die Dinge:
- Im ersten MonatWie im Kurs verlangt, habe ich vier Wochen lang aufgeschrieben, wohin mein Geld fließt. Ich entdeckte kleine, ständig wiederkehrende Ausgaben, die sich zu mehr summierten, als ich gedacht hatte.
- Im zweiten MonatIch ging meine Verträge einzeln durch und fand eine Versicherung, die ich doppelt hatte. Ich habe sie gekündigt.
- Im dritten MonatSabine und ich setzten uns mit einem leeren Blatt Papier hin und entwarfen einen Plan: was wir sparen, was wir absichern und was wir auf später verschieben.
Als ich fertig war, bot mir der Kurs eine Abschlussprüfung und ein Teilnahmezertifikat an – optional und kostenpflichtig. Das habe ich auf später verschoben: Für mich zählte das Gelernte, nicht das Papier. Ich lernte, den Chart eines börsengehandelten Fonds zu lesen, ohne dass mir schwindelig wurde, verstand, dass Investieren mit Risiken verbunden ist und dass der Wert steigen, aber auch fallen kann, und begann, langfristig zu denken. Und das Wichtigste: Ich habe diese stille Scham nicht mehr gespürt, wenn das Thema Geld am Tisch zur Sprache kam.
Was ich aus alldem gelernt habe
Jahrelang dachte ich, Finanzen seien Sache von Experten und ich müsse einfach dem vertrauen, der sich auskennt. Heute weiß ich: Blindes Vertrauen ist das Teuerste, was man tun kann. Man muss kein Ökonom sein. Man muss die Grundlagen verstehen und den Mut haben, nachzufragen.
Jeder Mensch ist anders, und ich kann Ihnen nicht versprechen, dass Ihnen dasselbe hilft. Aber wenn Sie sich in etwas von dem wiedererkennen, was ich erzähle, warten Sie nicht, bis Ihnen ein Brief aus dem Briefkasten die Augen öffnet.
Ist das etwas für Sie?
Ich kann das nicht für Sie beantworten, aber das ist die Liste, die ich mir damals gewünscht hätte.
Es könnte Sie interessieren, wenn …
- Sie nicht genau wissen, wohin Ihr Geld jeden Monat fließt
- Sie Versicherungen oder Verträge haben, die Sie unterschrieben haben, ohne sie ganz zu verstehen
- Ihnen ETFs, Versicherungen oder Altersvorsorge vage etwas sagen, aber nie jemand sie Ihnen richtig erklärt hat
- Sie in Ihrem eigenen Tempo lernen möchten, am Handy, und für die Inhalte nichts bezahlen wollen
Bitte bedenken Sie …
- Es ist ein allgemeiner Kurs, keine individuelle Beratung
- Geldanlage ist mit Risiken verbunden, und der Wert kann sinken
- Laut der Seite sind die Inhalte kostenlos; das Abschlusszertifikat ist optional und kostenpflichtig
- Für Ihren konkreten Fall wenden Sie sich an eine unabhängige Fachperson
Mein Rat – von Leser zu Leser
Wenn es Ihnen so geht, wie es mir ging, warten Sie nicht auf den nächsten Brief oder die nächste „kostenlose Beratung“. Fangen Sie damit an, die Grundlagen zu verstehen: Das verändert am meisten, wie Sie auf Ihr Geld schauen. Mir haben ein Kurs, ein Bleistift und ein paar ruhige Abende gereicht.
Den Namen des Kurses, den der Plattform und die offizielle Seite sehen Sie, sobald Sie unten Ihre Daten eingegeben haben.